Domain job-nebenbei.de kaufen?
Wir ziehen mit dem Projekt
job-nebenbei.de um.
Sind Sie am Kauf der Domain
job-nebenbei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain job-nebenbei.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Restschuldversicherung und Liquiditätssicherung, Gebundene Ausgabe von Udo Reifner,Michael Knobloch,Kai-Oliver Knops, BoD – Books on Demand,Restschuldversicherung Und Liquiditätssicherung, Gebundene Ausgabe Von Udo Reifner,michael Knobloch,kai-oliver Knops, Bod – Books On Demand, 978-3-8391-4606-4, Seitenanzahl: 29629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenscheidt Krimis für Kids - Holiday Job: Detective - Ferienjob: Detective, Taschenbuch von Luisa Hartmann, Langenscheidt bei PONS LangenscheidtLangenscheidt Krimis Für Kids - Holiday Job: Detective - Ferienjob: Detective, Taschenbuch Von Luisa Hartmann, Langenscheidt Bei Pons Langenscheidt Gmbh, 978-3-12-563259-2, Seitenanzahl: 1608,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
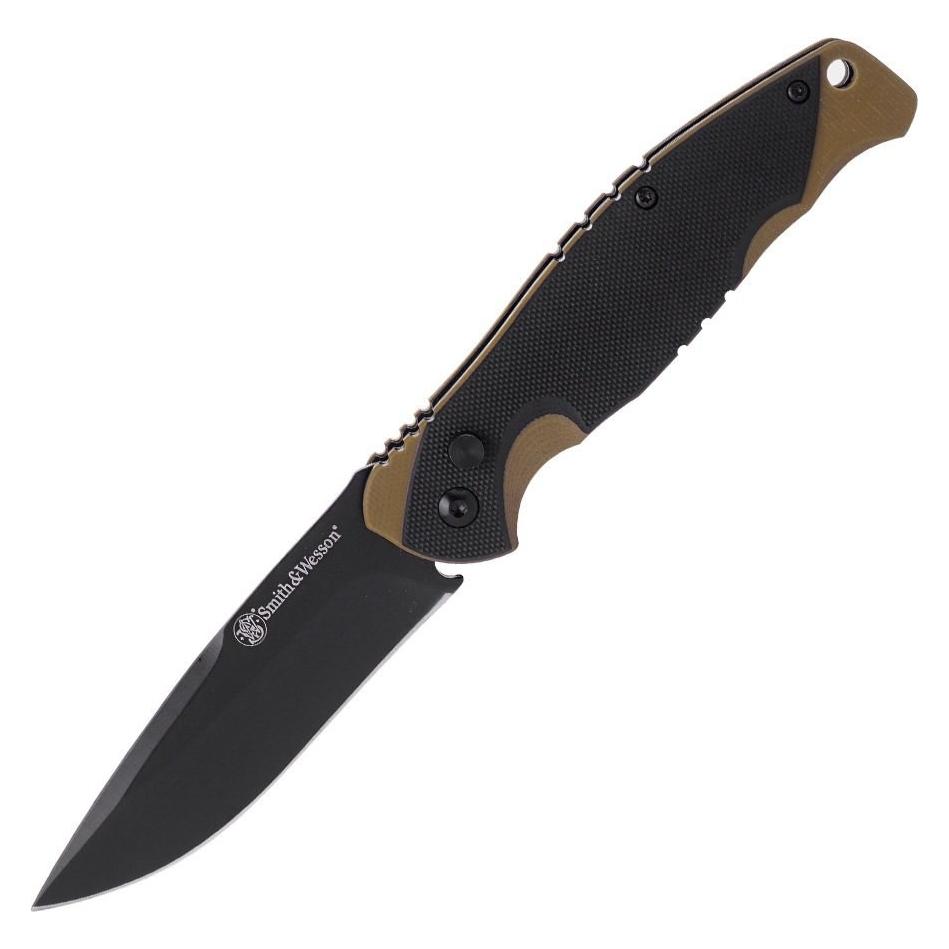
Smith & Wesson, Mehrzweckmesser, Taschenmesser FREELANCERDas Taschenmesser FREELANCER von Smith & Wesson vereint Funktionalität und Sicherheit in einem kompakten Design. Die Klinge aus 8Cr13MoV Edelstahl in Drop Point-Form bietet eine ausgezeichnete Schnitthaltigkeit und ist ideal für verschiedene Anwendungen. Ein innovatives Button Lock-System sorgt dafür, dass die Klinge sicher arretiert ist, sowohl während der Nutzung als auch im geschlossenen Zustand, was das Risiko eines unbeabsichtigten Öffnens minimiert. Der ergonomisch gestaltete Griff mit braun-schwarzen G10-Griffschalen bietet durch seine geriffelte Oberfläche einen sicheren Halt, selbst bei anspruchsvollen Bedingungen. Mit einem praktischen Tip-Up-Taschenclip ist das Messer leicht zu transportieren und immer griffbereit. - Klinge aus 8Cr13MoV Edelstahl für hohe Schnitthaltigkeit - Button Lock für sichere Arretierung der Klinge - Ergonomischer Griff mit geriffelter Oberfläche - Inklusive praktischer Tip-Up-Taschenclip.56,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Informations- und Beratungspflichten in der Restschuldversicherung, Taschenbuch von Thomas Bensch, GRIN, 978-3-668-64419-9Informations- Und Beratungspflichten In Der Restschuldversicherung, Taschenbuch Von Thomas Bensch, Grin, 978-3-668-64419-9, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Widerruflichkeit der Restschuldversicherung bei Verbraucherdarlehen, Taschenbuch von Rebecca Schacht, EHV Academicpress, 978-3-86741-741-9Widerruflichkeit Der Restschuldversicherung Bei Verbraucherdarlehen, Taschenbuch Von Rebecca Schacht, Ehv Academicpress, 978-3-86741-741-9, Seitenanzahl: 30049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Restschuldversicherung und Liquiditätssicherung, Gebundene Ausgabe von Udo Reifner,Michael Knobloch,Kai-Oliver Knops, BoD – Books on Demand,Restschuldversicherung Und Liquiditätssicherung, Gebundene Ausgabe Von Udo Reifner,michael Knobloch,kai-oliver Knops, Bod – Books On Demand, 978-3-8391-4606-4, Seitenanzahl: 29629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenscheidt Krimis für Kids - Holiday Job: Detective - Ferienjob: Detective, Taschenbuch von Luisa Hartmann, Langenscheidt bei PONS LangenscheidtLangenscheidt Krimis Für Kids - Holiday Job: Detective - Ferienjob: Detective, Taschenbuch Von Luisa Hartmann, Langenscheidt Bei Pons Langenscheidt Gmbh, 978-3-12-563259-2, Seitenanzahl: 1608,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Smith & Wesson, Mehrzweckmesser, Taschenmesser FREELANCERDas Taschenmesser FREELANCER von Smith & Wesson vereint Funktionalität und Sicherheit in einem kompakten Design. Die Klinge aus 8Cr13MoV Edelstahl in Drop Point-Form bietet eine ausgezeichnete Schnitthaltigkeit und ist ideal für verschiedene Anwendungen. Ein innovatives Button Lock-System sorgt dafür, dass die Klinge sicher arretiert ist, sowohl während der Nutzung als auch im geschlossenen Zustand, was das Risiko eines unbeabsichtigten Öffnens minimiert. Der ergonomisch gestaltete Griff mit braun-schwarzen G10-Griffschalen bietet durch seine geriffelte Oberfläche einen sicheren Halt, selbst bei anspruchsvollen Bedingungen. Mit einem praktischen Tip-Up-Taschenclip ist das Messer leicht zu transportieren und immer griffbereit. - Klinge aus 8Cr13MoV Edelstahl für hohe Schnitthaltigkeit - Button Lock für sichere Arretierung der Klinge - Ergonomischer Griff mit geriffelter Oberfläche - Inklusive praktischer Tip-Up-Taschenclip.56,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-Freelancer, Fachbücher von Maurice KnoppDer Einstieg in die Selbstständigkeit bringt viele Vor- und auch einige Nachteile mit sich. Besonders in der IT-Branche ist der Reiz gross, als Consultant flexibel zu arbeiten und sich die spannendsten Projekte herauszusuchen. Willst du den Schritt wagen? Der Start in die ersten Projekte als IT-Freelancer wirkt zunächst überwältigend: Erfülle ich überhaupt alle Voraussetzungen, um loslegen zu können? Was muss ich jetzt ganz konkret wissen? Welche Projekte sind spannend für mich? Und wie akquiriere ich meine ersten Kunden? Antworten auf all diese Fragen liefert Maurice Knopp, der seine langjährige Berufserfahrung als IT-Consultant und Softwareentwickler in diesem Buch teilt. Hier bekommst du praxisorientierte und für den Arbeitsalltag optimierte Tools und Tipps für die Durchführung deines ersten Projekts sowie Hinweise für die nachhaltige Planung deiner Selbstständigkeit in der Zukunft. Starte jetzt in das Abenteuer Freelance! Aus dem Inhalt: Passt die Freiberuflichkeit zu dir? Das Berufsbild des IT-Freiberuflers IT-Projekttypen im Überblick Sichtbarkeit in Businessnetzwerken Projektauswahl und -bewerbung Das Steuer-Setup Einarbeitung – die ersten Wochen im Projekt Hardware- und Softwaresetup Weiterbildung und Persönlichkeitsentwicklung Gezielter Einsatz von KI-Tools zur Arbeitserleichterung Rechtliches und (Alters-)Vorsorge.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.